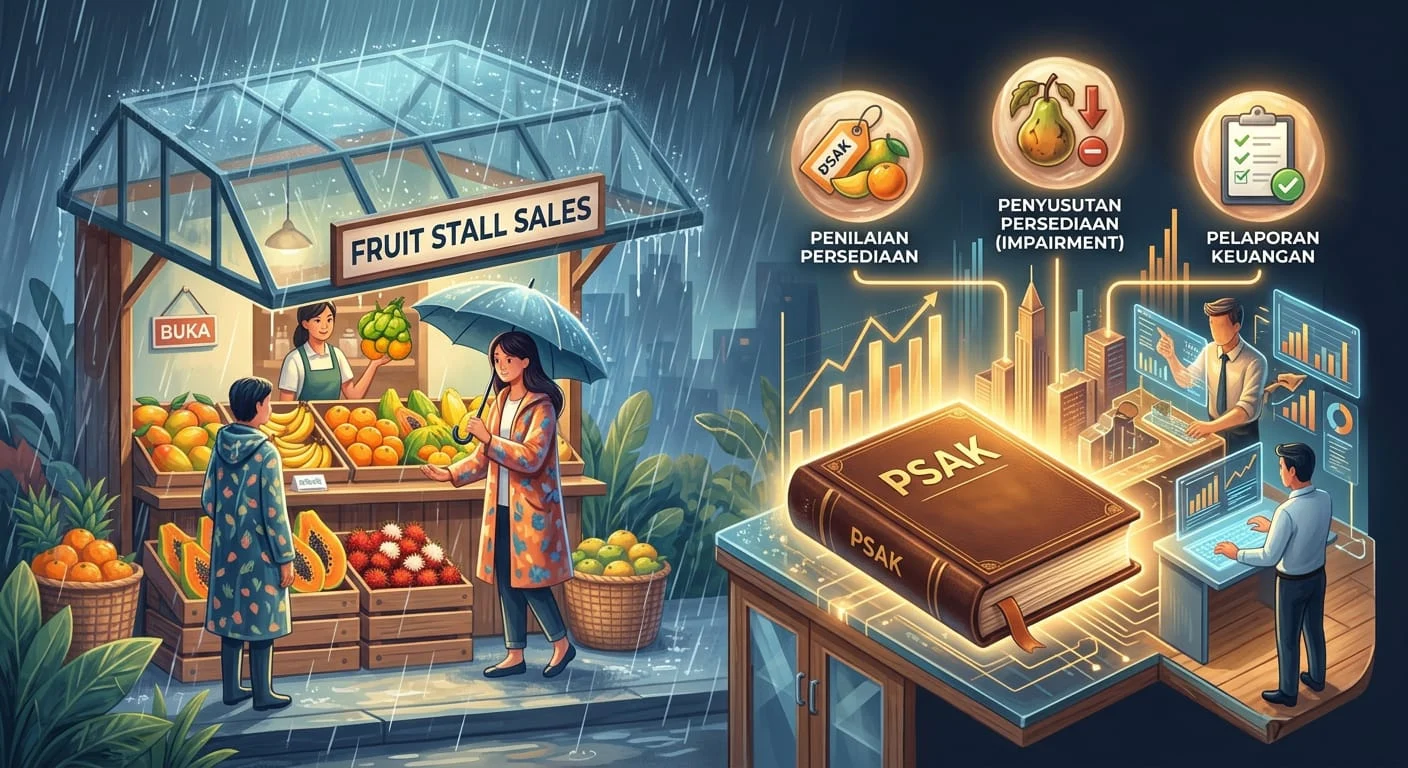
JATENG.NET, Tangerang – Musim hujan dapat menjadi tantangan bagi pedagang buah segar. Curah hujan yang tinggi berpotensi mengurangi jumlah pembeli yang datang langsung ke toko. Pada saat yang sama, kelembapan udara dapat mempercepat penurunan kualitas buah sehingga stok lebih rentan rusak dan menimbulkan kerugian.
Kondisi tersebut menjadi dasar kajian simulasi pengelolaan persediaan dan keuangan pada Toko Buah Hendri Cisauk, Tangerang. Kajian yang disusun Hanipah, Siti Farra Fadilla, dan Ghifari Praja dari Program Studi S1 Manajemen, Fakultas Ekonomi dan Bisnis, Universitas Pamulang, membahas strategi penjualan serta pencatatan persediaan dengan mengacu pada Pernyataan Standar Akuntansi Keuangan (PSAK) 14.
Dalam simulasi tersebut, usaha diasumsikan memiliki modal kerja Rp3 juta untuk menyediakan 150 kilogram buah yang terdiri atas 20 jenis. Persediaan kemudian diolah menjadi 150 paket buah siap konsumsi. Dengan total biaya pengadaan buah dan kemasan sebesar Rp3 juta, harga pokok perolehan setiap paket ditetapkan Rp20.000.
Strategi Penjualan Beralih ke Paket dan Layanan Antar
Untuk menghadapi penurunan kunjungan pembeli saat hujan, simulasi menerapkan strategi penjualan selama tiga hari. Pada hari pertama dan kedua, toko menawarkan paket bertema “Healthy Immunity Bundling” dengan harga Rp35.000 per paket. Paket tersebut menggabungkan buah dari kelompok berisiko tinggi dan sedang, termasuk buah yang dalam kajian dikelompokkan berdasarkan tingkat kerentanannya terhadap suhu dan kelembapan.
Promosi dilakukan melalui media sosial, sedangkan pemenuhan pesanan diarahkan menggunakan layanan kurir instan. Strategi ini ditujukan untuk memudahkan warga perumahan dan mahasiswa di sekitar Cisauk membeli buah tanpa harus datang langsung ke toko. Dalam simulasi, sebanyak 100 paket terjual selama dua hari pertama.
Memasuki hari ketiga, tersisa 50 paket. Dari jumlah tersebut, lima paket diasumsikan mengalami kerusakan berat sehingga tidak layak dijual. Sementara itu, 45 paket lainnya mengalami penurunan tampilan, tetapi masih layak dikonsumsi. Untuk mengurangi risiko kerugian lebih besar, harga 45 paket tersebut diturunkan menjadi Rp15.000 per paket. Hingga akhir siklus simulasi, paket diskon itu belum terjual dan dicatat sebagai persediaan akhir.
Tabel 1. Alokasi Modal Kerja Awal dan Klasifikasi Risiko Persediaan
| Klasifikasi Persediaan | Volume | Harga Beli Rata-rata | Total Modal |
| Kategori A – Risiko tinggi (stroberi, anggur, kiwi, mangga potong, dan lainnya; 7 jenis) | 40 kg | Rp22.500/kg | Rp900.000 |
| Kategori B – Risiko sedang (jeruk, apel, buah naga, alpukat, dan lainnya; 7 jenis) | 60 kg | Rp17.500/kg | Rp1.050.000 |
| Kategori C – Risiko rendah (melon, semangka, nanas, pepaya, dan lainnya; 6 jenis) | 50 kg | Rp15.000/kg | Rp750.000 |
| Kemasan anti-air dan sendok higienis | 150 pcs | Rp2.000/pcs | Rp300.000 |
| Total modal kerja operasional awal | 150 paket | HPP Rp20.000/paket | Rp3.000.000 |
Persediaan Akhir Dinilai Berdasarkan PSAK 14
Selain strategi penjualan, kajian ini menyoroti pentingnya pencatatan persediaan. Mengacu pada prinsip PSAK 14 yang digunakan dalam kajian, persediaan diukur pada nilai yang lebih rendah antara biaya perolehan dan nilai realisasi neto atau Lower of Cost and Net Realizable Value (LCNRV). Prinsip ini bertujuan mencegah nilai persediaan dalam laporan keuangan tercatat lebih tinggi daripada nilai yang diperkirakan dapat diperoleh melalui penjualan.
Pada akhir simulasi, 45 paket yang masih tersisa memiliki biaya perolehan Rp900.000, atau 45 paket dikalikan Rp20.000. Namun, dengan harga jual setelah diskon sebesar Rp15.000 per paket dan tanpa beban penjualan tambahan yang material, nilai realisasi netonya menjadi Rp675.000. Karena nilai tersebut lebih rendah daripada biaya perolehan, persediaan akhir dicatat sebesar Rp675.000. Selisih Rp225.000 diakui sebagai beban penurunan nilai persediaan.
Sementara itu, lima paket yang rusak total dikeluarkan dari pencatatan persediaan dengan nilai Rp100.000. Nilai tersebut dihitung dari lima paket dikalikan biaya perolehan Rp20.000. Dengan demikian, simulasi mencatat total penyesuaian persediaan sebesar Rp325.000, yang terdiri atas beban susut Rp100.000 dan beban penurunan nilai Rp225.000.
Tabel 2. Simulasi Laporan Laba Rugi Satu Siklus Penjualan Musim Hujan
| Komponen | Dasar Perhitungan | Nilai (Rp) |
| Pendapatan penjualan | 100 paket × Rp35.000 | 3.500.000 |
| Harga pokok penjualan (HPP) | 100 paket × Rp20.000 | (2.000.000) |
| Laba kotor | Pendapatan – HPP | 1.500.000 |
| Beban susut persediaan | 5 paket rusak × Rp20.000 | (100.000) |
| Beban penurunan nilai persediaan (LCNRV) | Rp900.000 – Rp675.000 | (225.000) |
| Laba bersih siklus berjalan | Laba kotor – total beban penyesuaian | 1.175.000 |
Simulasi Catat Laba Bersih Rp1,175 Juta
Berdasarkan perhitungan tersebut, penjualan 100 paket menghasilkan pendapatan Rp3,5 juta. Setelah dikurangi harga pokok penjualan Rp2 juta, beban susut persediaan Rp100.000, dan penurunan nilai persediaan Rp225.000, laba bersih dalam simulasi mencapai Rp1,175 juta.
Penerimaan penjualan sebesar Rp3,5 juta juga membuat kas tersisa Rp500.000 setelah memperhitungkan pengeluaran modal awal Rp3 juta. Selain kas, masih terdapat persediaan akhir senilai Rp675.000. Dengan demikian, total aset yang tersisa pada akhir siklus adalah Rp1,175 juta, bukan Rp4,175 juta.
Perhitungan tersebut menunjukkan perbedaan antara laba bersih dan kas yang tersedia. Sebagian laba masih melekat pada persediaan akhir yang belum terjual. Karena itu, pemilik usaha tidak disarankan menarik seluruh laba untuk kebutuhan pribadi. Sebagian dana perlu dipertahankan untuk menjaga ketersediaan modal kerja dan membiayai pembelian stok berikutnya.
Pencatatan dan Pengendalian Stok Perlu Diperkuat
Kajian ini merekomendasikan penggunaan aplikasi kasir digital atau Point of Sales yang terhubung dengan pencatatan stok harian. Sistem tersebut dapat membantu pemilik memantau jumlah persediaan dan mengenali buah yang mulai mengalami penurunan kualitas. Informasi itu dapat menjadi dasar untuk menentukan waktu pemberian diskon maupun melakukan penyesuaian nilai persediaan.
Selain itu, dana modal kerja perlu dipisahkan dari laba usaha. Dalam simulasi ini, modal kerja bergulir sebesar Rp3 juta sebaiknya tetap disediakan untuk pembelian stok berikutnya. Penahanan sebagian laba sebagai cadangan juga dapat membantu usaha menghadapi penurunan penjualan ketika cuaca tidak mendukung.
Melalui simulasi ini, penulis menekankan bahwa pengelolaan usaha ritel buah tidak hanya bergantung pada strategi pemasaran, tetapi juga pada ketepatan pencatatan persediaan. Kombinasi penjualan melalui paket, layanan pengiriman, diskon untuk stok yang masih layak konsumsi, serta penerapan prinsip PSAK 14 dapat membantu pelaku usaha memahami kondisi keuangan secara lebih terukur.
Catatan: Seluruh angka dalam artikel ini merupakan simulasi akademis yang disusun penulis untuk ilustrasi analisis manajemen modal kerja dan penerapan PSAK 14, bukan hasil audit atau pencatatan transaksi aktual Toko Buah Hendri Cisauk.
Opini/tulisan ini tidak mencerminkan pendapat redaksi. Seluruh isi menjadi tanggung jawab penulis.
Bagikan & simpan tulisan ini
Komentar